Regidor Alejandro Acosta reconoce que Cabildo no fiscaliza directamente los apoyos económicos otorgados a organizaciones civiles y religiosas; señala que la supervisión corresponde a instancias administrativas municipales.
Ciudad Juárez, Chih.– A pesar de que el Gobierno Municipal destina recursos públicos a asociaciones civiles, organizaciones religiosas y otras instituciones mediante apoyos económicos para distintos proyectos, el presidente de la Comisión de Hacienda del Ayuntamiento, Alejandro Acosta, no logró precisar qué dependencia municipal verifica directamente que el dinero sea utilizado para los fines autorizados.
El cuestionamiento surgió ante la necesidad de conocer los mecanismos de vigilancia, comprobación y rendición de cuentas sobre los recursos provenientes del erario municipal que son canalizados a organismos externos al Gobierno Municipal.
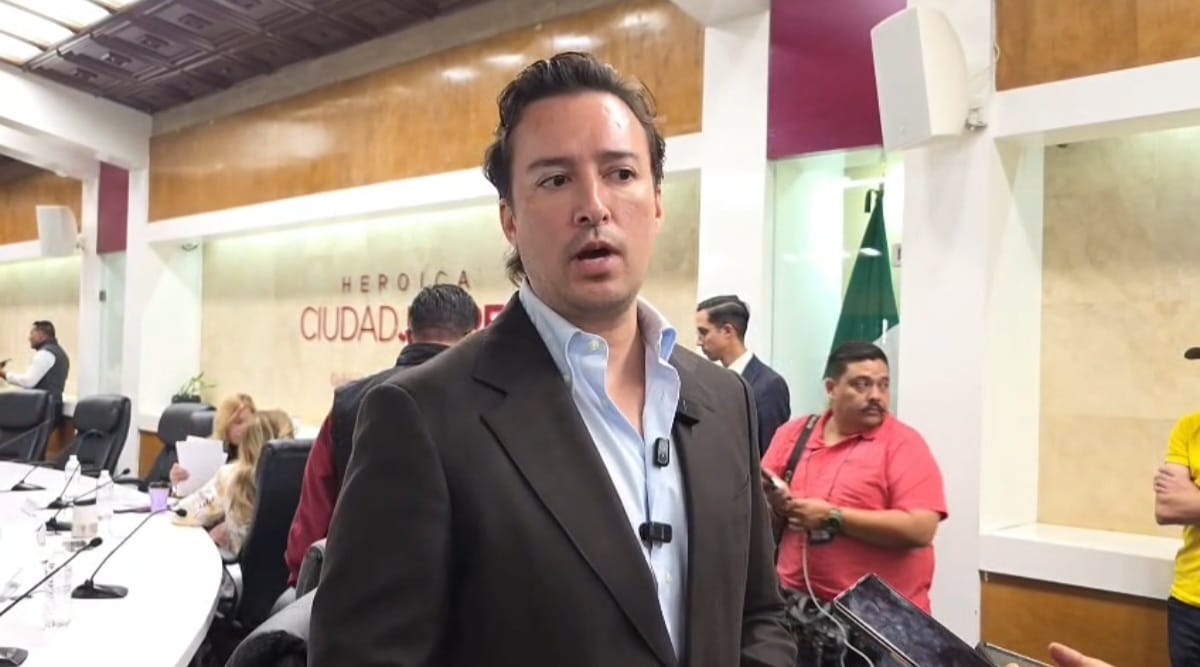
Durante una entrevista, el regidor reconoció que las organizaciones beneficiadas tienen la obligación de presentar la documentación comprobatoria correspondiente ante la administración municipal, donde deben desarrollarse los procedimientos internos de revisión y fiscalización.
Sin embargo, al preguntarle específicamente qué órgano municipal acude a verificar que los proyectos financiados efectivamente se ejecuten y que los recursos se apliquen conforme a los objetivos establecidos, el edil no identificó una dependencia responsable de realizar esas inspecciones.
Acosta mencionó de manera general a los órganos de control, Tesorería y Oficialía Mayor como instancias relacionadas con los procedimientos administrativos de supervisión del gasto público.
El presidente de la Comisión de Hacienda sostuvo que los integrantes del Cabildo no desempeñan funciones directas de fiscalización, debido a que existen estructuras administrativas encargadas de dar seguimiento a las decisiones y autorizaciones del cuerpo edilicio.
No obstante, consideró que los propios regidores también tienen una responsabilidad de vigilancia sobre los recursos aprobados, por lo que pueden acudir personalmente a las organizaciones beneficiadas para constatar el desarrollo de las actividades comprometidas.
En ese sentido, aseguró que, a título personal, procura visitar algunos de los proyectos para verificar su ejecución, aunque aclaró que estas acciones no sustituyen los procedimientos formales de fiscalización que corresponden a la administración municipal.
La situación adquiere relevancia debido a que las aportaciones económicas otorgadas a asociaciones civiles y organizaciones religiosas involucran recursos públicos cuya aplicación debe sujetarse a criterios de transparencia, legalidad, comprobación documental y rendición de cuentas.
La presentación de facturas y documentos justificativos constituye una parte del proceso administrativo; sin embargo, la comprobación financiera no necesariamente acredita por sí misma el cumplimiento material de los proyectos financiados.
Por ello, resulta importante establecer si el Gobierno Municipal cuenta con mecanismos de verificación física, visitas de inspección, informes de resultados y procedimientos para detectar posibles irregularidades en el ejercicio de estos apoyos.
Durante la entrevista también se planteó la necesidad de conocer el monto global de los recursos económicos que el Ayuntamiento ha destinado a donaciones y apoyos para organizaciones externas.
Al respecto, Alejandro Acosta confirmó que es posible obtener esa información, aunque no proporcionó una cifra durante el encuentro.
El tema deja abierta la necesidad de conocer qué dependencias tienen asignadas formalmente las facultades de supervisión, cuántas organizaciones han recibido aportaciones municipales, cuáles son los montos entregados y qué resultados han acreditado mediante los proyectos financiados.
Asimismo, queda pendiente determinar si existen procedimientos de revisión en campo que permitan verificar que los recursos provenientes de las contribuciones ciudadanas realmente se traduzcan en los beneficios sociales para los cuales fueron autorizados.
La interrogante central permanece: más allá de la comprobación administrativa, ¿quién verifica que cada peso entregado a las asociaciones civiles y organizaciones religiosas cumpla efectivamente con el propósito para el que fue aprobado?